二、ブランドの日本進出プロセスと法規制
- 日本の税関における輸入手続き
5.1 一般貨物の輸入プロセス
日本では、販売を目的として輸入される一般貨物はすべて、日本市場に入る前に税関での手続きを経る必要があります。輸入貨物の荷受人は、外国から到着した貨物が陸揚げされた後、それを保税地域(備考1)に搬入し、その保税地域を管轄する税関長に対して輸入(納税)申告を行います。輸入申告を受けた税関は書類審査を行い、必要に応じて貨物を検査し、関税等が納付されたことを確認した上で輸入を許可します。この一連の手続きを「通関」と呼びます。通関手続きを経て初めて、貨物は国内での流通が許可されます。
通関手続きは、輸入方法——①航空貨物輸送・海上貨物輸送、②国際宅配便(クーリエ)、③国際郵便、④携帯品——によって異なります。いずれの場合も、貨物が「他法令」(備考2)の許可や承認を必要とする場合、通関時にそれらを取得していることを税関に証明しなければ、貨物の輸入は許可されません。
また、輸入貨物自体に原産地に関する虚偽の表示(備考3)や誤認を生じさせる表示が直接なされている場合、あるいはこれらの表示が輸入貨物の容器や包装等に間接的になされている場合、関税法第71条に基づき、税関は輸入を許可しないため、特に注意が必要です。
備考1:保税地域とは、外国から到着した貨物を、関税や消費税などを納めることなく一時的に保管できる場所を指します。
備考2:他法令とは、関税法第70条でいう「その他の法令」を指し、関税関係法令以外の法令で輸出入の許可・承認等に関する規定を設けているものを指します。外国為替及び外国貿易法(外為法)、動植物の保護および管理、鳥獣保護管理法などが「他法令」に該当し、輸入申告の際、これらの法令で定められた条件を満たしているか審査を受けるため、規定の書類を輸入申告書とともに税関に提出する必要があります。
備考3:税関ウェブサイト「虚偽の原産地表示について」等 http://www.customs.go.jp/zeikan/seido/origin/qa_origin.htm#Q02
同時に、輸入品には関税や消費税などの税金が課されます。関税が免税となる場合でも、消費税等が課される可能性があるため注意が必要です。原則として、関税を納付する義務を負うのは「貨物を輸入する者」であり、通常は仕入書(インボイス)(備考4)に記載されている荷受人(宛名人)です。実務上は、通関業者(備考5)が輸入者に代わって通関手続きを行い、関税等の費用を立て替えて支払い、貨物の引き渡し後に、これらの費用を通関手数料とともに輸入者に請求するのが一般的です。
備考4:仕入書(インボイス)は、品名、数量、価格などが記載された書類であり、商品の輸出国で作成され、発送人の署名が付されたものです。
備考5:通関業者とは、税関長の許可を受けて通関業務を営む者を指します。通常、輸入者に代わって税関への輸入(納税)申告業務を行い、国際貨物利用運送(フォワーダー)、倉庫、港湾運送などの事業を兼営していることがよくあります。
図表77 各税関の連絡先
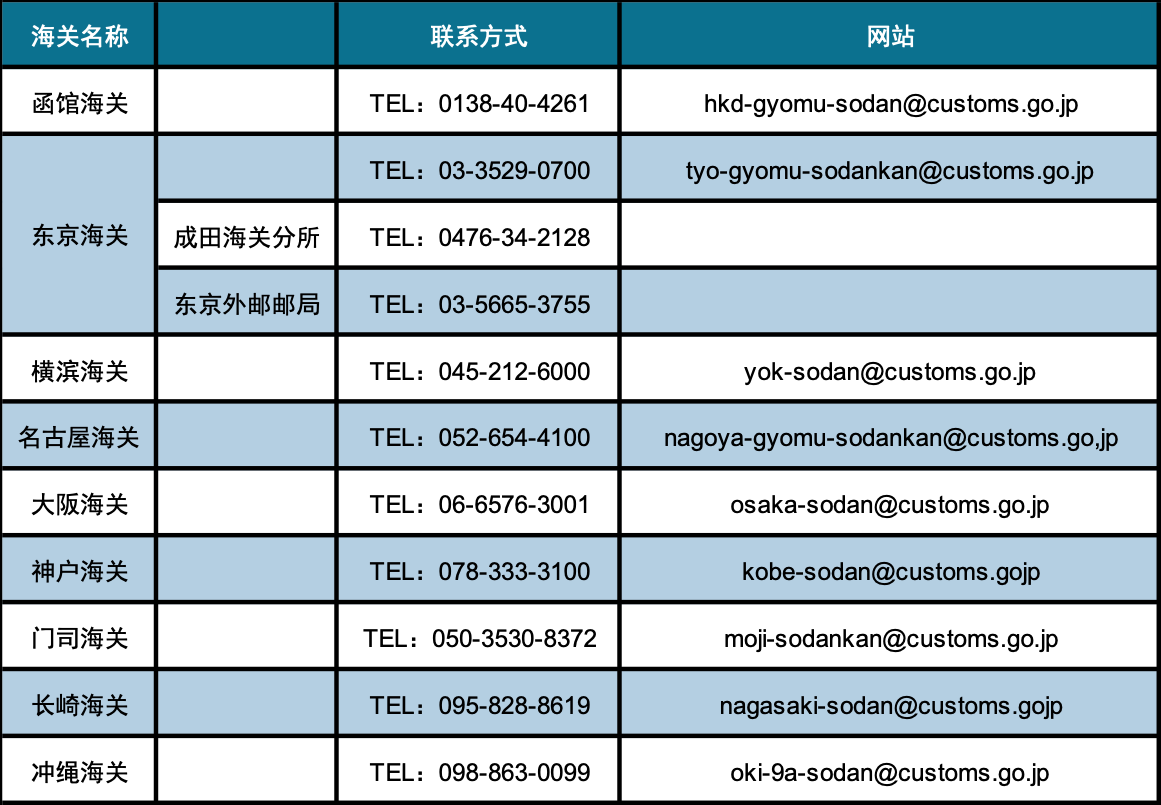
資料出所:日本税関ホームページ
備考6:参考情報、日本税関公式ウェブサイトトップページ http://www.customs.go.jp/zeikan/seido/index.htm
以下は輸入方法の違いに応じた手続きの詳しい説明です:
- ケース1:一般貨物を海上輸送または航空輸送で輸入する場合
国際宅配便や国際郵便では取り扱えない体積・重量の大きな貨物は、一般貨物として船舶や航空機で輸入されます。輸入者自身で通関手続きを行うことも可能ですが、通常は通関業者に代行を依頼するのが一般的です。
図表78 通関業者への代行依頼の詳細
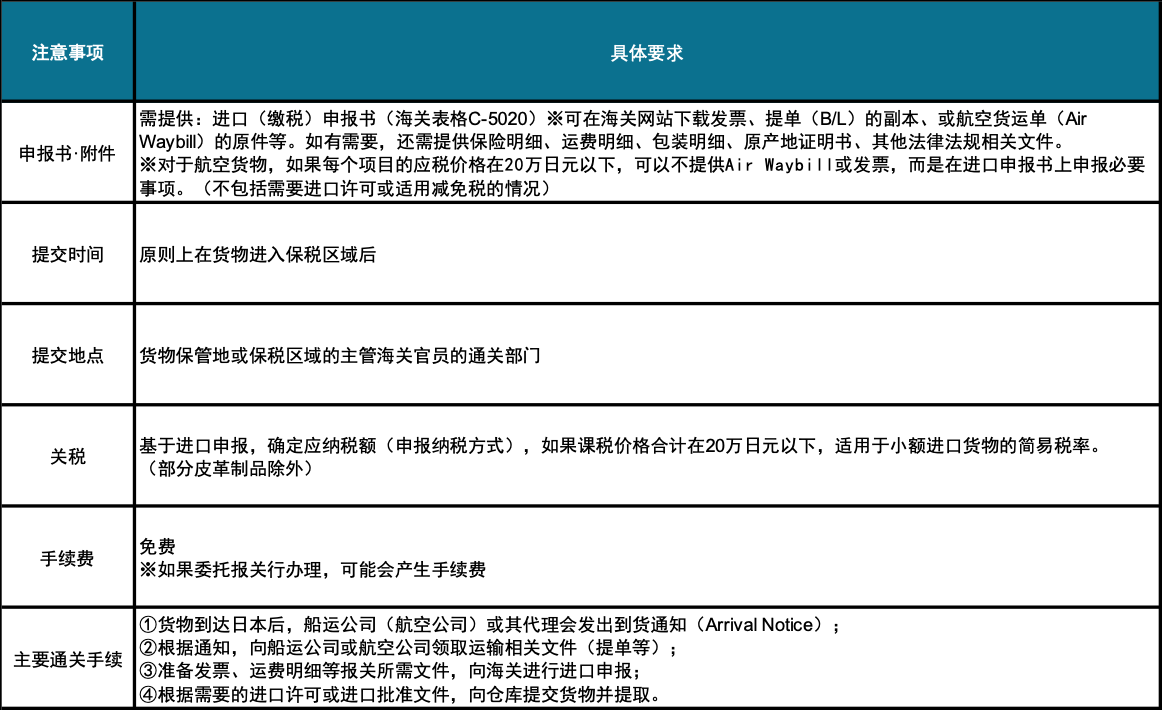
資料出所:和君整理
備考:課税価格とは、関税を計算する際の基準となる価格(課税標準)を指します。
- ケース2:国際宅配便を通じて輸入する場合
国際宅配便サービスを利用する場合、輸出者は輸入者が指定した店舗や自宅に貨物を発送します。国際宅配便各社が提供するサービスは異なり、体積(縦×横×高さの寸法)や重量の制限、取り扱い範囲(生鮮食品、他法令の手続きが必要な商品、危険物など)、および配送可能な国や地域が異なるため、詳細については各社に確認する必要があります。
輸出時に作成された航空運送状(Air Waybill)、仕入書(インボイス)、パッキングリスト(Packing List)などを用いた通関手続きは、通常、国際宅配便業者(通関業者)が代行します。
- ケース3:国際郵便を通じて輸入する場合
外国から発送された郵便物のうち、手紙(書状やはがき)などは税関の検査を経ることなく、直接受取人に配達されます。しかし、通関手続きが必要な郵便物については、取り扱いが異なります。
A. 課税価格が20万円以下の郵便物
賦課課税方式が適用されます。この方式では、税関長が税額を決定(賦課決定)し、税額が確定します。輸入者は税関に申告する必要はありませんが、税金を納付する必要があります。税関の検査により税金を納付する必要があると判断された場合、郵便物に「国際郵便物課税通知書」および「納付書」が添付され、配達員が郵便物を届ける際に税金と日本郵便の通関料(1個につき200円)を徴収し、郵便物を引き渡します。
税額が1万円を超える場合、郵便局(配達局)から受取人に連絡が入ります。受取人は課税通知書の指示に従い、指定された郵便局で税金と通関料を支払い、郵便物を受け取ります。日本郵便が税金の徴収を代行します。
B. 課税価格が20万円を超える郵便物
外国から到着した郵便物については、日本郵便株式会社の国際交換局を管轄する税関に対して輸入申告を行い、必要に応じて輸入許可を受ける必要があります。日本郵便から通関手続きに関する案内書が送付されるため、受取人は仕入書(インボイス)などの必要書類を準備し、日本郵便または他の通関業者に通関手続きを依頼するか、自ら手続きを行うことができます。
日本郵便の通関代行業務手数料(通関手続きを委託する場合)は以下の通りです:
- 2品目以下:1件につき6,600円
- 6品目以下:1件につき9,300円
- 7品目以上:1件につき12,000円(備考)
- 通関料には消費税はかかりません(免税)
- 品目数が規定を超える場合は、国際郵便物の「郵便上陸送機」の規定に従って処理され、日本郵便が関連手続きを代行します。
備考:具体的な料金は変更される可能性があるため、日本郵便の最新の規定に従ってください。
5.2 輸入関税制度
(1)関税率
関税率は、「関税定率法」に基づいて各商品を分類して定められています。商品の分類、原産国の基本税率、暫定税率(国内外の経済状況に応じて基本税率を修正した税率)、特恵税率(開発途上国からの輸入品に適用される優遇税率)、協定税率(WTOの規定に基づく税率)、EPA税率(経済連携協定締約国間で定められた税率)などにより、適用される税率が異なる場合があります。
関税率は「実行関税率表」(税関公式ウェブサイト https://www.customs.go.jp/tariff/index.htm )で確認できます。どの税率が適用されるか判断に迷う場合は、税関の「事前教示制度」を利用して関税分類の照会を行うことができます。
また、入国者の携帯品、および総額20万円以下の一般貨物(国際宅配便を含む)や国際郵便物については、簡易税率を適用して計算されます。
(2)関税分類の事前教示制度
事前教示制度とは、輸入予定の貨物の関税分類(税番)や税率などの情報について、あらかじめ税関に照会し、回答を得ることができる制度です。事前教示は原則として書面による照会で行われ、書面で回答されます。書面での照会(事前教示に関する照会書)を行うと、「事前教示回答書」(有効期間3年)が交付され、輸入申告時にこの回答書を添付することで、その内容が税関の審査において尊重されます。口頭(電話や税関窓口での相談)や電子メールによる照会も可能ですが、口頭による事前教示の内容は輸入申告の審査時の参考情報にとどまり、尊重されるわけではありません。
また、電子メールによる照会は口頭での照会と同様に扱われますが、一定の条件(見本等の提出が不要であること、架空の貨物に関する照会ではないこと、電子メールに「インターネットによる事前教示に関する照会書」の画像を添付すること等)を満たし、書面による照会と同様の取り扱いを希望する場合は、書面による照会と同様の回答書を得ることができます。
税関では、関税評価の取り扱い(法令の適用や解釈等)や原産地認定に関する事前教示も行っています。照会窓口は、各税関の税関相談官や関税鑑査部門等です。税関ウェブサイトの「輸出入通関手続の利便性向上に関する制度」については、http://www.customs.go.jp/zeikan/seido/index.htm をご参照ください。
(3)特恵関税の適用条件
「特恵関税」とは、特定の国や地域の産品に対し、他の国よりも低い関税率を適用する制度であり、「一般特恵税率」と「EPA特恵税率」が含まれます。
- 一般特恵(GSP:Generalized System of Preferences)税率:開発途上国・地域に適用されます。後発開発途上国(LDC)については、ほぼすべての商品に対して免税が適用され、これを特別特恵関税と呼びます。
- EPA(経済連携協定:Economic Partnership Agreement)特恵税率:EPA締約国に適用されます。
- 特恵税率(一般特恵およびEPA)を適用するには、以下の3つの条件を満たす必要があります:
① 輸入貨物に対して、特恵税率(EPA税率、一般特恵関税、特別特恵関税)が設定されていること。
② 生産された商品が原産品として認定されること、すなわち「原産地基準」を満たしていること。
③ 「原産地基準」および「積送基準」の要件を満たしていること、ならびに「手続規定」を税関に証明し申告すること。
備考1:「原産地基準」は、どのような商品が原産品として認定されるかを定義し、「積送基準」は日本へ輸送される際に満たすべき条件を規定し、「手続規定」は特恵税率を適用するための手続きを規定しています。これら3つの要素を合わせて「原産地規則」と呼びます。
備考2:「手続規定」の3つの類型
特恵税率の適用を受けるには、輸入申告時に当該貨物が原産品であることを税関に証明する必要があります。適用される特恵税率で採用されている手続きの内容を事前に確認し、相応の書類を準備してください。ただし、課税価格の総額が20万円以下であり、当該原産国で生産されたことが明らかである場合は、簡略化された手続き(仕入書、領収書の提示等)により特恵税率の適用を受けることができます。
図表79 特恵税率に関する3つの制度
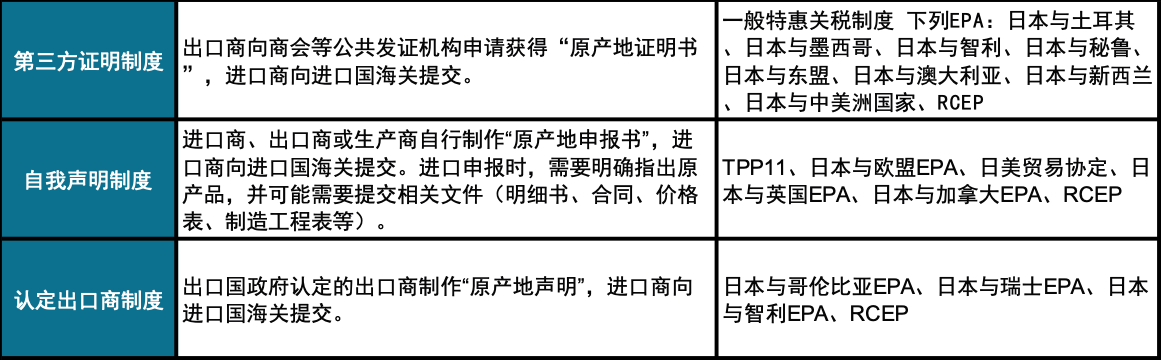
資料出所:税関ウェブサイト「原産地規則ポータル」
5.3 輸入関連法令の概要
一般貨物を輸入する際、品目によっては食品衛生法や医薬品医療機器等法(薬機法)などの規定に基づき、事前の届出や検査、許可等の手続きが必要となる場合があります。さらに、関税法で規定されている輸入禁制品には特に注意が必要です。具体的な品目ごとに順守すべき特定法規については、後続のレポートにて詳細に提示します。
図表80 輸入時に注意すべき法令一覧
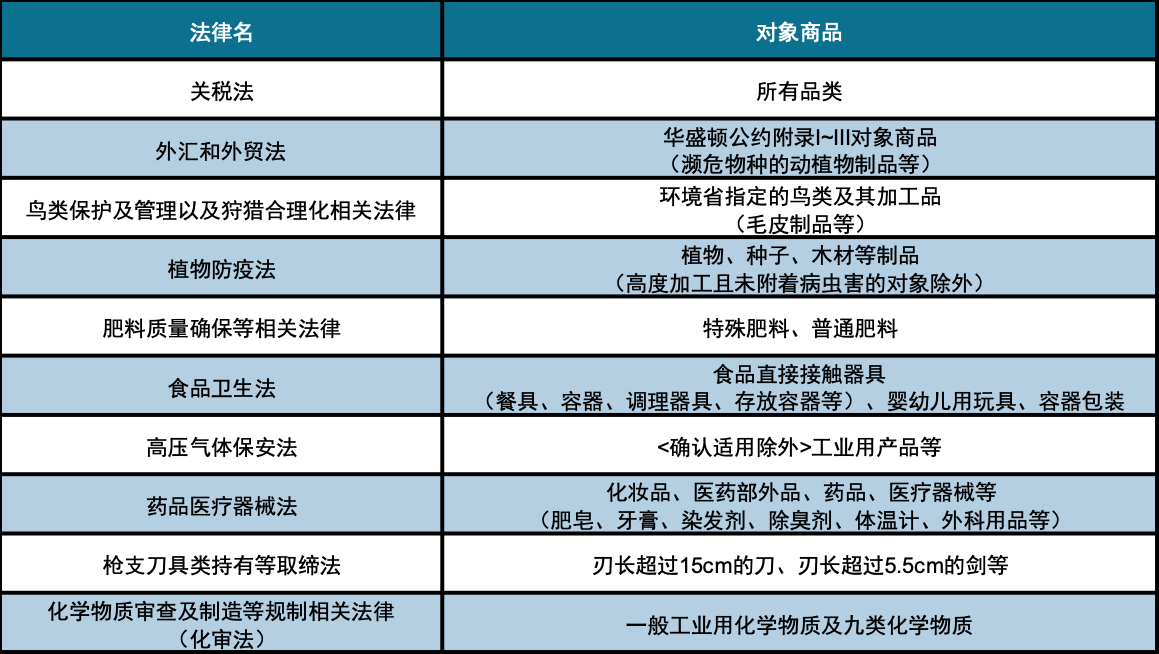
資料出所:和君整理
- 営業の許認可
規定に基づき、各業種の企業は営業を開始する前に、関連する営業の許認可(特定の事業に必要な手続き)を取得しなければなりません。
許認可には、「届出」、「登録」、「認可」、「許可」、「免許」の5種類があり、それぞれの種類は事業の種類によって異なります。申請の主な行政機関は、都道府県庁、国土交通省、保健所、税務署、警察署などであり、許認可の種類によって異なります。以下にそれぞれの内容と主に適用される事業の種類を示します。
(1)届出
届出とは、法律で定められた事業内容を行政機関に通知する手続きです。事業内容に違法性がなく、審査基準を満たしていれば、基本的に届出は受理されます。届出が必要な業種には、クリーニング業や深夜0時以降に営業する飲食店(深夜酒類提供飲食店営業)などがあります。
(2)登録
登録とは、行政機関に書類を提出し、名簿に記載されることによって事業を行うことが認められる手続きです。届出とは異なり、名簿に登録されるまでは事業を開始することができません。また、登録に際しては、書類の提出や試験の合格など、登録の種類に応じた要件を満たす必要があります。登録が必要な事業には、ホテル業や旅行業などがあります。
(3)認可
認可とは、事業者の申請に対して、行政機関が一定の基準を満たしているかを確認する手続きです。例えば、私立学校や警備業などは認可を取得する必要がありますが、保育所などは認可がなくても(認可外保育施設として)運営できる場合があります。認可を受けると、補助金や助成金を受けやすくなることがあります。
(4)許可
許可とは、申請を行い審査を通過した後、公共の安全や秩序の維持等の理由で禁止されている行為が適法に解除され、許される手続きです。許可を取得しなければ事業を行うことはできません。飲食店は「飲食店営業許可」、接待や接客を伴う飲食店・バーなどは「風俗営業許可」、薬局は「薬局開設許可」などが必要です。
(5)免許
免許とは、申請を行い、一定の資格を有することが確認された者が事業に従事できる手続きです。免許がなければ業務を行うことはできません。免許が必要な職業には、美容師や看護師などがあります。
以下の表は、許認可が必要な主な事業のリストと申請先です。ここで挙げた業種以外にも、許認可手続きが必要な場合があります。創業や開業の際は、従事する事業に許認可が必要かどうかを必ず確認してください。
図表81 許認可が必要な事業の種類
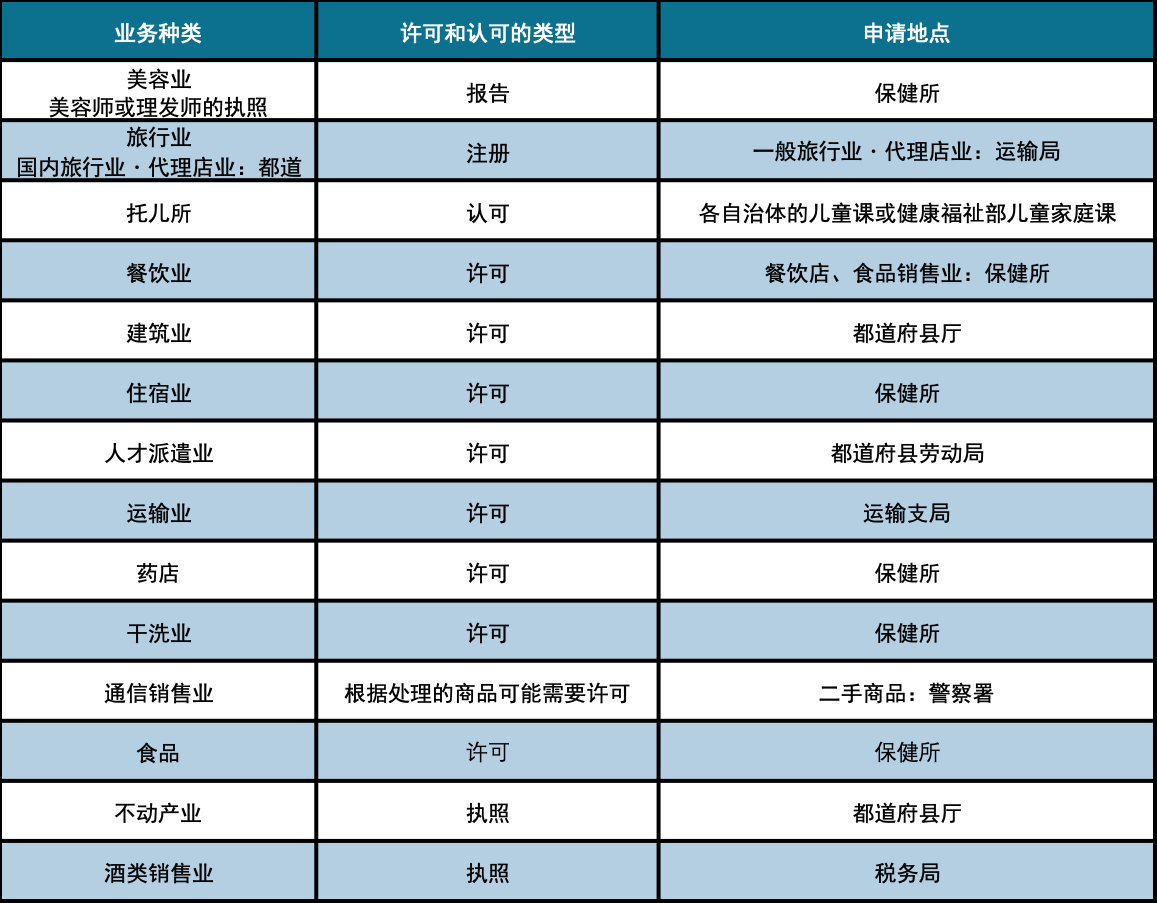
資料出所:和君整理
通常、管理責任者や有資格者の設置等の「人的要件」、事業用施設等を確保する「物的要件」、ならびに資本金や自己資本額等の「財産的要件」などが設定されています。
手続きは通常、設立登記の完了後に所轄の行政機関で行います。手続きの開始から許可の取得まで一定の時間を要する場合があるため、事前に許可の要件や手続きを調査し、事業開始のタイミングから逆算して、十分な準備時間を確保する必要があります。通常、許可を取得していない状態では融資を受けることができないため、許認可が必要な業種で創業し、創業融資や制度融資の活用を検討している場合は注意が必要です。
備考1:業種ごとに細分化された申請手続きについては、https://j-net21.smrj.go.jp/startup/guide/index.html をご参照ください。
備考2:日本厚生労働省の事業細分化分野に関する政策は、 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/index.html をご参照ください。

