日本の実店舗型食品小売チャネルは多様で、異なる形態で住民の日常生活の各場面に浸透している。主な販売チャネルは、食品スーパー(SM)、総合スーパー(GMS)、コンビニ(CVS)、ドラッグストア、百貨店などです。上記の主要販売チャネルのほか、ライフスタイル型セレクトショップ、地域密着型食品直営店、中華物産店も、日本のオフライン食品小売チャネルを構成する重要な要素です。日本におけるオフライン食品小売チャネルを整理・把握することは、中国の食品ブランドが日本市場へ進出する上での最重要課題です。。
能率協会総合研究所の統計データによると、日本の消費者が日常的に必要な食品をどこで購入しているかと尋ねられた際、意外にもドラッグストアが第2位にランクインしており、専門の食品スーパーに次ぐ第2位となっており、総合スーパーやコンビニ、百貨店などはその後塵を拝する形となっています。
したがって、本稿では、日本のオフライン食品販売チャネルにおけるドラッグストア業態を取り上げ、その食品事業の概要、代表企業および取り扱う食品カテゴリーについて具体的に論じます。日本進出を検討する中国の食品企業にとっての指針を提供することを目的としています。より詳細な内容については、雲取が作成した『2026年中国消費財の日本進出に関する研究報告書――調理済み食品・インスタント食品の日本進出戦略』をご参照ください。。
一、日本のドラッグストアにおける食品事業概観
2019年以降、ドラッグストアの商品に占める食品の割合は上昇し続けている。,能率協会総合研究所の統計データによると、2020年の日本のドラッグストアにおける食品の平均構成比は30%を超え、ドラッグストアの食品売上高は直近5年間で151.4%もの伸び率に達し、食品スーパーの同期間の伸び率(122.8%)をはるかに上回っていますドラッグストアは現在、日本の調理済み食品・インスタント食品における第2位のオフライン販売チャネルとなっており、コンビニエンスストアや大型総合スーパーを上回り、食品スーパーに次ぐ地位を占めています。。
図表1:2019~2024年 日本ドラッグストア食品売上高
(単位:百万円)
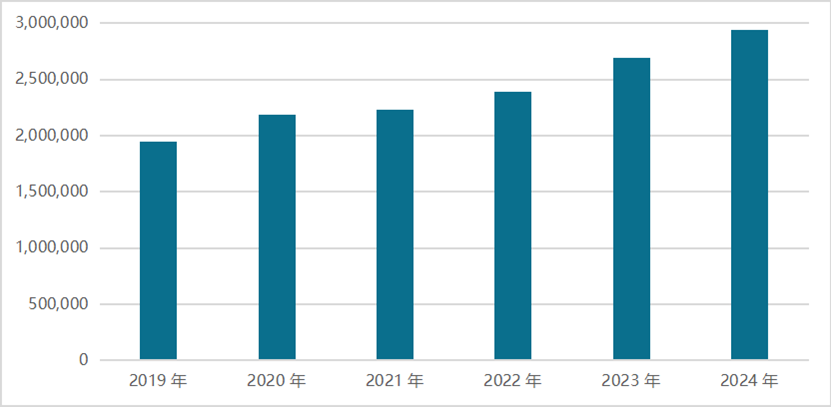 資料出所:富士経済
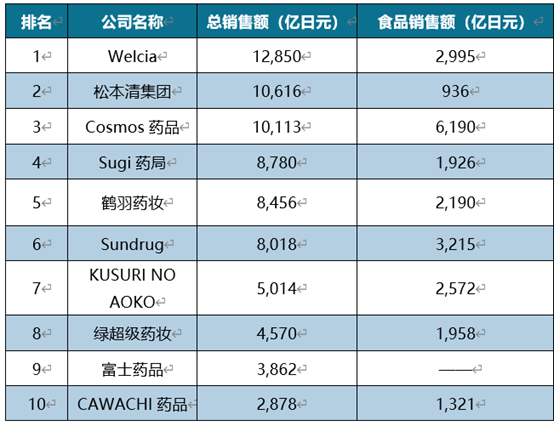
代表企業に関しては、2024年の売上高TOP10のドラッグストアのうち、その大半がすでに食品事業を展開しており、一部のドラッグストア、例えばコスモスやクスリのアオキなどでは、食品の売上高構成比がすでに50%を超えており、食品小売事業が、日本のドラッグストアにおける第二の成長エンジンとなったことを示している。
図表2:日本ドラッグストア売上高TOP10における食品売上高統計
 資料出所:富士経済
日本の主要ドラッグストア各社が食品小売事業を相次いで積極的に拡大している理由は、主に二つあります。
第一に、食品を導入することで、顧客の来店頻度を高めることができる。購買頻度の低い消費財である医薬品や化粧品などと比べ、食品は需要量が明らかに多く、顧客、とりわけ男性客の来店回数を大幅に増やすことができる。調査会社DIMSDRIVEのデータによると、2019年時点で、20代男性の41.1%が少なくとも週1回はドラッグストアを訪れており、30代男性でも40%が少なくとも週1回は訪れており、その割合は同年代の女性の割合さえ上回っている。
第二に、ドラッグストアの高い粗利率も、食品の低価格戦略を支え、企業の売上高を伸ばすのに役立つ。近年、日本の消費者は食品のコストパフォーマンスをますます重視するようになり、大手食品スーパーやコンビニなどが相次いで食品の価格競争に参入している。食品スーパーと比べ、ドラッグストアは粗利率の高い医薬品や化粧品から利益を得ることができるため、食品の価格を大幅に下げて顧客を惹きつける余裕がより多くある。消費者調査によると、「価格の安さ」が、顧客がドラッグストアで食品を購入する第一の理由となっている。
現在、日本のドラッグストアにおける食品販売事業がますます充実・成熟するにつれて、大手ドラッグストア各社はそれぞれの強みを活かし、自社が強みを持つ食品カテゴリーを育成しており、大手ドラッグストア各社はそれぞれの強みを活かし、自社が強みを持つ食品カテゴリーを育成し、そのポジションを強化し続けている。例えば、コスモスは食品販売事業において冷凍食品を主力とし、クスリのアオキとゲンキーは生鮮野菜や肉類の販売に力を入れている。ツルハドラッグやウエルシアは健康食品、調味料、特定保健用食品を主力としているが、お弁当や菓子類などの日常食品も販売している。次に、代表的な日本のドラッグストアブランドをいくつかご紹介します。
二、日本のドラッグストアにおける食品小売事業の拡大事例
1、コスモス薬品(Cosmos)
コスモスは、日本のドラッグストア大手の中で食品小売事業の成長が比較的顕著な代表例です。2024年、コスモスの売上高は初めて1兆円を突破し(1.01兆円)、日本国内のドラッグストアで第3位となり、ウエルシアとマツモトキヨシの二大巨頭に次ぐ規模となりました。事業タイプ別に見ると、コスモスの一般食品売上高は6,190.8億円に達し、コスモス総売上高の61.2%を占めています。また、食品売上高の伸び率は6.2%と、4つの主要小売事業の中で唯一、平均を上回る成長を示しています。以上のことから、売上高構成比と伸び率の両面から見て、食品事業はコスモスにおける実質的な基幹事業となったと言って過言ではない。
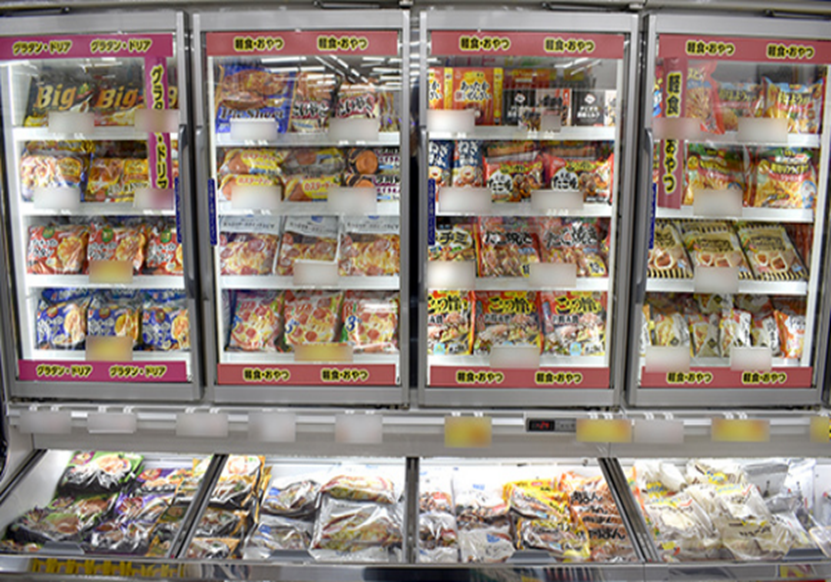
店舗タイプから見ると、コスモスには二つの主要な店舗形態があります。その一つは都心型コミュニティ店舗で、こうした店舗は乗降客の多い駅の近く、あるいは駅から徒歩10分圏内の商店街付近に位置することが多いです。これらの店舗の多くは、元の場所に建て替え・改装されたもので、面積100坪(約330平米)の平屋店舗が中心となっています。コスモスの都心型コミュニティ店舗では、取り扱う商品の種類と数量が少なめで、冷凍食品が中心となっています。(冷凍スープ、冷凍野菜、冷凍惣菜(調理済み食品)、冷凍麺類など)を中心に、日用品雑貨や化粧品、医薬品、および一部の生活必需品(調味料、生鮮食品、家庭用消耗品など)も販売しています。
図表3:コスモス 冷凍食品ケース
 資料出所:雲取リサーチ
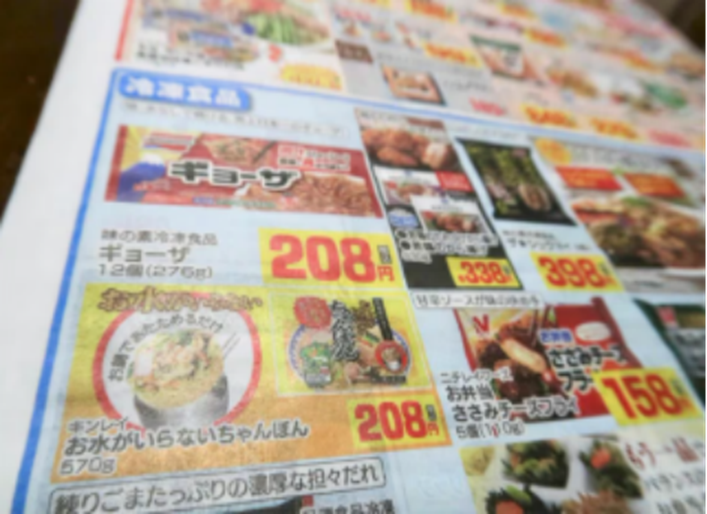
商品の種類・数量が少なく、店舗面積も小さいといった特徴から、都心型コミュニティ店舗は営業コストが比較的低く、そのため「毎日低価格」を掲げるモデルを主軸としています。低価格の冷凍食品や調理済み食品などで客数を集め、高利益率の化粧品や医薬品によって粗利を確保しています。コスモスの食品価格は、食品スーパーや大型総合スーパーを大きく下回っています。例えば、味の素のギョーザ12個入りは税込わずか208円(約9.28人民元)、300gの東海漬物の辛口キムチも税込228円にすぎません。こうした高いコストパフォーマンスにより、コスモスは近年、価格に敏感な顧客から広く支持されています。
図表4:コスモス 超低価格ギョーザセット
 資料出所:インターネット
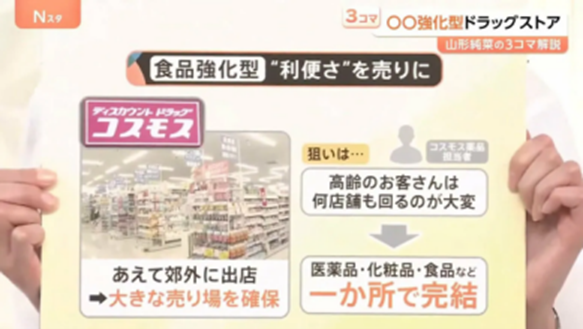
コスモスの第二の店舗形態は郊外型店舗です。これらの店舗は通常、都市近郊の外縁部に位置し、都市中心部から地下鉄やバスで向かう必要があります。主に30歳以上で子供のいる中年層の消費者をターゲットとしています。コスモスの郊外型店舗は多層階の店舗が多く、面積は500坪(約1,650平米)以上、2,000坪(約6,600平米)以下となっています。取り扱う商品は多種多様で、家庭の顧客が医薬品・化粧品・食品をワンストップで購入できるようにすることを目的としています。
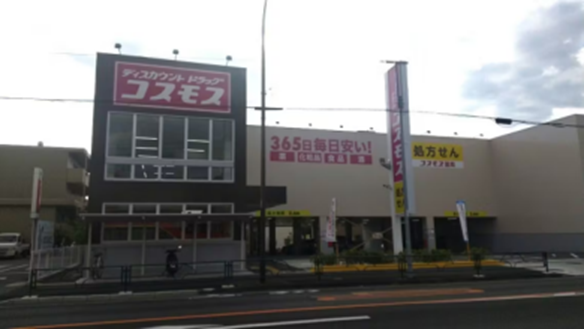
コスモスの東京都町田市にある町田根岸店を例に挙げると、この店舗は交通の便が比較的悪く、最寄りのJR横浜線淵野辺駅からバスで約20分の距離にあり、半径1.5キロの商圏をカバーすることを目標として、主に化粧品、医薬品、冷凍食品などを販売しています。同店には大型の冷凍ショーケースが8台あり、さらに壁一面を冷凍食品の陳列に充てています。品揃えの面では、コスモス町田根岸店は売れ筋の冷凍食品のみに限定せず、広い店舗面積を活かして、チャーハン、パスタ、冷凍うどん、その他の料理など、各種の調理済み冷凍食品を提供しています。
図表5:コスモス 東京都町田根岸店
 資料出所:インターネット
2、Welcia HD
2025年時点で、ウエルシアHDの売上高は1.48兆円に達し、日本のドラッグストア業界で売上高第1位となっています。第2位のマツモトキヨシグループに4,000億円の差をつけており、名実ともに日本最大のドラッグストアブランドです。成長面では、2021年から2025年の間に、ウエルシアHDの売上高伸び率は46.6%、CAGRは7.95%に達し、業界平均の売上高伸び率を大きく上回っています。利益面では、ウエルシアHDの2025年の純利益は8,286億円に達し、2021年の7,201億円から15.1%増加しました。
販売商品カテゴリーに関しては、現在、ウエルシアHDが取り扱う商品は主に医薬品、化粧品、家庭用雑貨、食品の4大カテゴリーに分かれています。そのうち食品の構成比が最も高く、2024年の売上高は2,995億円に達し、総売上高の23.3%を占めています。次いで医薬品(18.1%)、化粧品(15.8%)、家庭用雑貨(13.9%)などが続きます。伸び率の面では、ウエルシアの食品販売も同様に最も高く、2024年の伸び率は8.7%に達し、平均売上高伸び率の5.6%を大きく上回っています。その他は家庭用雑貨(6.4%)、化粧品(6.3%)などで、医薬品販売の伸び率は低く、わずか0.6%にとどまっています。
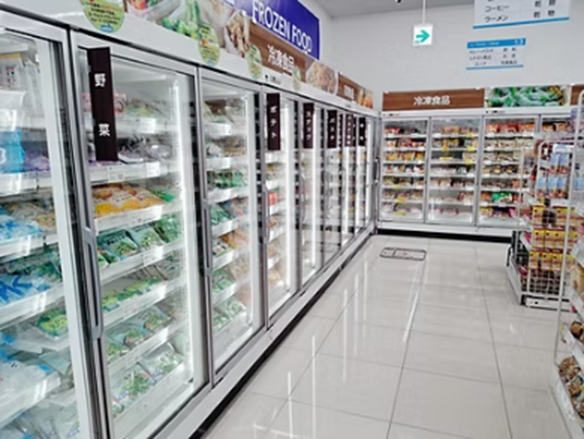
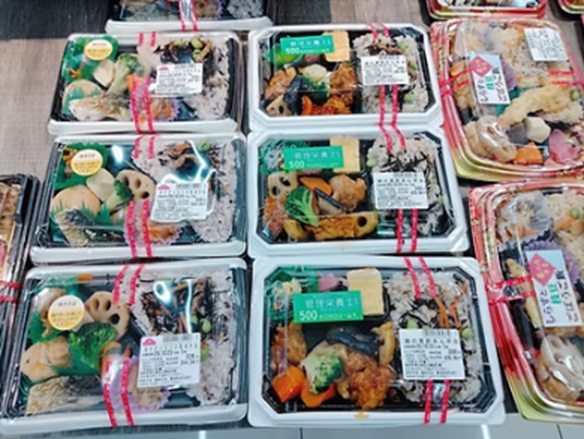
ウエルシアは食品関連事業の展開を非常に重視している。同社は2025年に「医薬品・食品戦略」を開始し、これを今後の事業成長を推進する戦略的柱と位置づけている。この戦略の一環として、ウエルシアHDは2025年に東日本地区で食品事業を主軸とする9店舗を新規開設した。主な取り扱い食品は、生鮮野菜・果物、肉類、冷凍食品、調理済み食品の4大カテゴリーである。既存店と比較して、食品事業を主軸とする新規9店舗は、店舗面積がほぼ同程度である中で、冷凍食品売場の面積が約1.65倍、調理済み食品売場の面積も約2.6倍に拡大した。さらに、健康志向・栄養バランスに配慮した弁当や調理済み食品を増やし、即食・簡便食品に対する顧客ニーズに応えている。
図表6:ウエルシア 冷凍食品・調理済み食品売場
 資料出所:雲取リサーチ
さらに、ウエルシアの新規店舗では、オーガニックや「健康志向の食生活」の理念を取り入れた商品も導入している。例えば、高齢者向け介護食品、特定保健用食品、減糖・減塩食品などであり、日本消費者の「健康+手軽さ」という食のニーズに応えている。
図表7:ウエルシア 介護食品・高齢者向け冷凍食品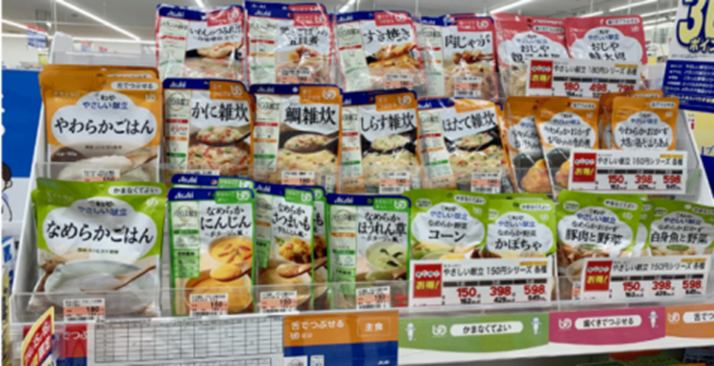
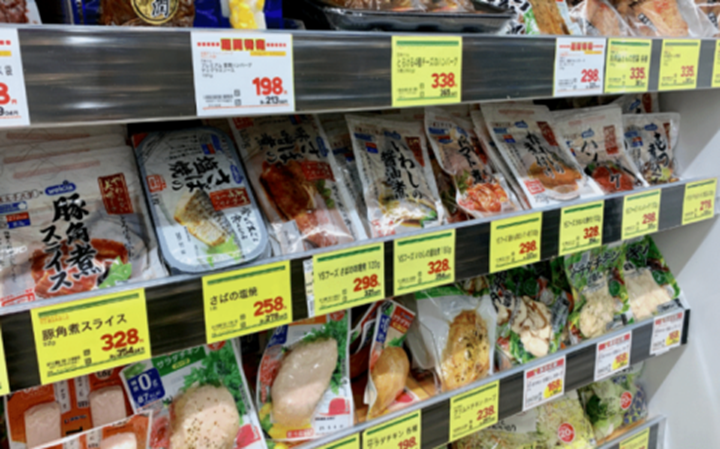 資料出所:インターネット
図表8:ウエルシア 低糖・減塩食品
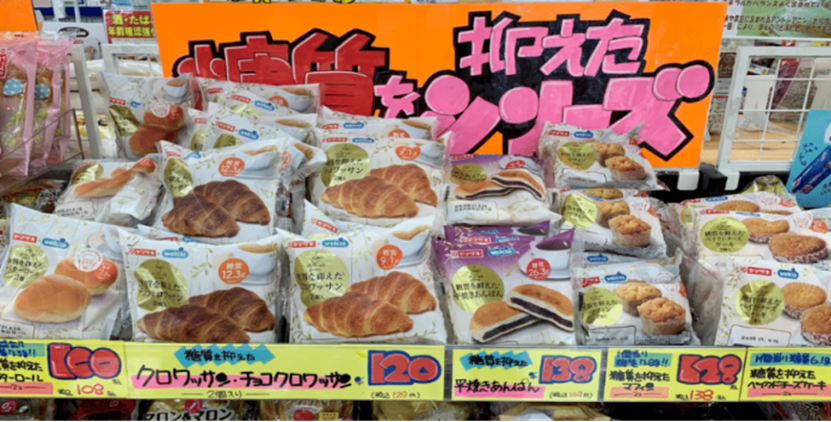 資料出所:インターネット
同時に、ウエルシアHDは「医薬品・食品戦略」の一環として、一部店舗に専用の飲食エリアを積極的に增设している。例えば、ウエルシア東京浅草店では、店内の食事エリアに日本各地の食材を使ったレトルトカレーを数十種類ほど並べており、価格も非常に安い。淡路島産の玉ねぎを使ったカレーはわずか500円で販売されている。さらに、店内のキッチンエリアでは無料でご飯を提供しており、冷凍レトルトカレーと組み合わせれば、数分加熱するだけでその場で店内飲食が可能である。これは、ドラッグストアが現状に満足せず、消費者の日常生活により深く浸透しようとする目標を十分に示している。
図表9:ウエルシア東京浅草店に新設された飲食エリア
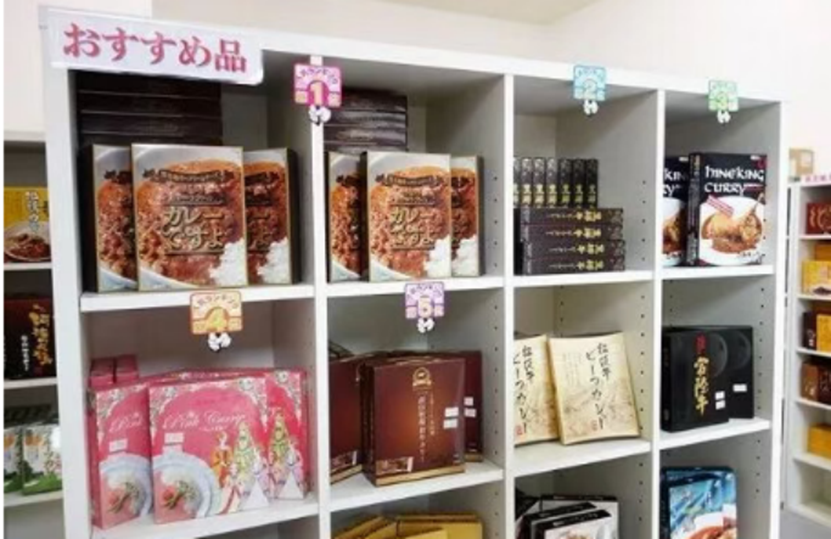 資料出所:インターネット
3、Sundrug
2026年3月期の決算によると、サンドラッググループの2025年から2026年3月までの営業収益は合計約8,425億円で、ブランド直営店は計886店舗です。同グループの各種店舗の半数は関東地方に分布しており、そのうち東京地区の約240店舗が全国で最も密集しています。
業務内容について、サンドラッグの商品は主に健康、美容、日用品、食品など5つの大分類に分かれており、そのうち食品が18.6%を占めています。サンドラッググループには、食品事業を主軸とする総合スーパー「Direx」も含まれており、全国に439店舗を展開し、2026年3月期の売上高は約3,641億円と、かなりの規模を有しています。2026年4~6月期の決算によると、サンドラッググループの四半期収益は前年同期比3.7%増となり、そのうちDirex事業の伸びは4.5%に達し、グループ内のドラッグストアの伸び率を大きく上回っています。これは、サンドラッグにおける食品事業の重要な位置づけを十分に裏付けています。
図表10:サンドラッグ子会社Direx
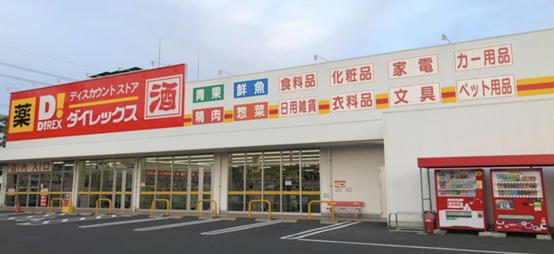 資料出所:雲取リサーチ
長年にわたり、サンドラッグは「一店二線制」という経営制度を貫いてきた。これは、店内の人員を二つの独立した機能ラインに分け、一つは専門的な健康サービスを担当し、もう一つは日常の食品雑貨運営を担当するものである。しかし近年、サンドラッグは「食品雑貨+ドラッグストア」モデルを積極的に推進しており、Direx(ディレックス)が長年蓄積してきた食品・生鮮経営モデルをドラッグストアに導入している。「食品雑貨+ドラッグストア」の代表的な店舗は、2025年に開業した埼玉県のサンドラッグ西上尾店である。同店は「食薬結合」を定位とし、医薬品、日用品、従来の食品雑貨に加え、青果、精肉、惣菜などの専門事業者を積極的に導入し、さらに低価格衣料品販売コーナーなどの高頻度消費財も加えることで、顧客が医薬品、化粧品、食品および高頻度生活消費財をワンストップで購入できるようにすることを目的としている。
図表11:サンドラッグ西上尾店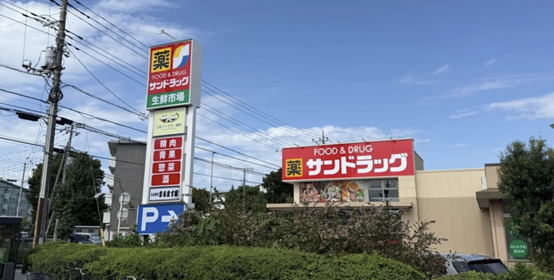 資料出所:インターネット
図表12:サンドラッグ西上尾店 生鮮・精肉
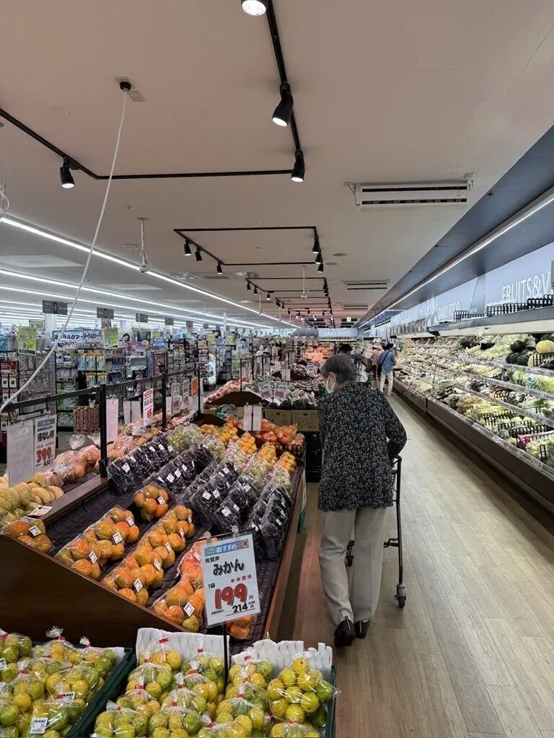
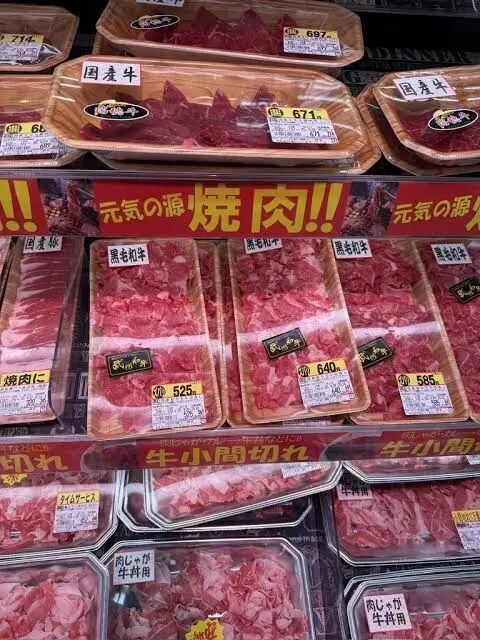 資料出所:インターネット
このモデルのサンドラッグにとっての最大の意義は、単に食品売上の構成比を高めることにあるのではなく、ドラッグストア事業の専門性と高付加価値商品の強みを維持しつつ、食品によって購買頻度を高め、本来は食品スーパーや総合ディスカウント店に属する日常消費需要をさらに獲得することにある。この独自の仕組みは、ドラッグストアと総合スーパーの境界を曖昧にしているが、データを見る限り効果は顕著であり、「本業外」のドラッグストアが日本のオフライン食品販売チャネルの激戦に加わり、無視できない有力な競争相手となっている。
まとめ:
要するに、ドラッグストアはすでに成熟しきった薬粧という「本業」だけに満足するのではなく、既存事業が日常生活において高い浸透率を持っていることを活かし、食品販売への投資を強化しようとしている。薬粧事業の高い利益率をてこに食品価格を抑え、それによって消費者を惹きつける狙いだ。そしてデータは、こうした投資のリターンがかなり大きく、事業の伸び率が主力事業を上回っていることをすでに示している。
比較的「非伝統的」な食品小売チャネルとして、各大手ドラッグストアもそれぞれ特色ある経営モデルを採用しています。業界トップのウエルシアは、消費者の嗜好・ニーズに合った食品を積極的に開発し、店内に飲食エリアを導入しています。コスモスは低価格の冷凍食品事業を主力としています。そしてサンドラッグは、青果や精肉などの専門食品事業者を積極的に導入すると同時に、日常雑貨・消耗品なども加えています。消費者にとって、この「ドラッグストア+食品雑貨」という新業態は、日常の買い物の選択肢に魅力的な項目を少なからず増やしています。
——雲取商事 Kumotori Corporation
過去10年間、雲取商事は中日の上場企業、中・大規模越境EC企業、および中央・地方国有企業を主な対象に、オーダーメイドの越境コンサルティング、製品貿易、越境物流・倉庫保管などの専門サービスを提供してまいりました。
420,000字-越境ビジネスに関する専門レポートを執筆し、中外企業の架け橋となるとともに、中国企業のグローバル展開に知的貢献を果たしてまいります。
10年の実績-300社以上の中外企業へのサービス提供経験。SDGsおよびESGの理念を掲げ、国境を越えたビジネスの持続可能な発展を推進しています。
1冊の著作-ベストセラー『成長のロジック:新消費時代のチャンス』を出版し、「年間優秀著者賞」を受賞。中国の消費財企業における新たな発展の道を模索しています。